印度私人醫療費用飆漲難負擔 家庭儲蓄陷財務困境
印度醫療費用以每年約14%的速度飆漲,由於公立醫院量能不足,許多民眾轉向私人醫療機構,但高昂的自付費用(佔總支出近四成)與不足的保險,正導致中產家庭被迫挪用教育或退休儲蓄來支付醫療帳單,一份高達數十萬盧比的住院費可能讓家庭陷入數年的財務困境。
蔡佳穎
· 3 分鐘閱讀
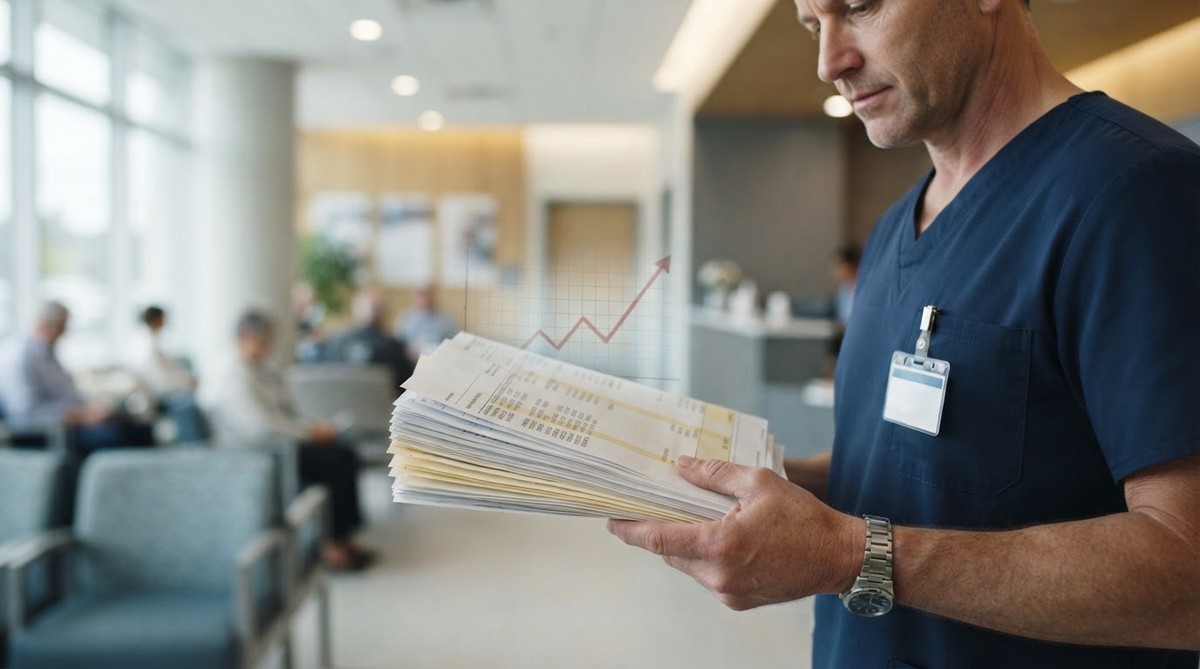
印度醫療體系正日益仰賴私人機構,然而高昂的醫療費用,正使許多家庭面臨嚴峻的財務挑戰。根據《The South First》報導,印度醫療通膨率估計每年約達 14%,遠高於一般通膨,凸顯民眾醫療負擔的急劇增加。
由於公立醫院難以滿足龐大的醫療需求,導致看診等候時間長、院內擁擠且專科醫師資源有限,私人醫院成為許多病患,尤其是在大城市與二線城鎮,看診專科醫師的唯一可行選擇。然而,大多數印度民眾在沒有足夠保險的情況下,多數醫療費用須自行支付,這便是「自付醫療費用」(out-of-pocket health expenditure)。據統計,2021年至2022年間,印度自付醫療費用佔總醫療支出的 39.4%,顯示多數家庭須動用自身儲蓄支付大筆醫療帳單。
私人醫院的醫療成本飆升尤其明顯,例如心臟手術、骨科手術或癌症治療等,即使尚未計入加護病房費用、藥品及後續追蹤護理,費用動輒數十萬盧比(約數千美元),讓中產家庭難以負擔。即使是日常看診,產生的帳單也常超出許多家庭的預算。推升醫療成本上漲的因素眾多,包括昂貴的進口醫療設備、專科醫師費用增加、先進診斷工具使用率提升、品牌藥品價格上漲,以及私人醫院營運成本提高。
許多家庭原本用於子女教育、購屋或退休的儲蓄,都不得不轉而支付醫療開銷。若因費用考量而延遲檢查或看診,往往會導致病情惡化,進而需要更複雜、更密集的治療,最終產生更高的醫療費用。報導指出,一份 3 至 5 萬盧比的住院帳單,可能讓一個每月需支付貸款與日常開銷的家庭,需要數年才能恢復財務平衡。
雖然健康保險可以在醫療費用來襲時保護家庭儲蓄,但它並不能降低醫院的實際收費。面對不斷上升的醫療通膨,舊有的保險額度可能不足以應付當前治療費用,因此定期審視保險涵蓋範圍至關重要。 Ageas Federal 等保險公司也強調,家庭健康保險方案在當前環境下顯得日益重要,因為一次住院就可能影響整個家庭的財務穩定性。專家建議,建立應急醫療基金、保有足夠的健康保險、將醫療支出納入長期財務規劃、優先進行預防性健檢,以及避免延遲就醫,是應對醫療開支衝擊的重要策略。
參考來源
- The financial reality behind India's increasing dependence o…(The South First | News, Politics, Sports, Entertainment & Li…)